Erste reportovala čistý zisk za 4Q 2025 nad očekáváním a představila výhled na 2026
Erste Group představila výsledky hospodaření za 4Q 2025. Meziroční růst čistého zisku byl tažen růstem čistých úrokových výnosů, poplatků a provizí a také jednorázovými položkami. Management zveřejnil výhled na rok 2026. V 9:00 bude následovat konferenční hovor s managementem. Výsledky hodnotíme pozitivně.
| Výsledky hospodaření Erste Group za 4Q 2025 | ||||
|---|---|---|---|---|
| v mil. EUR | 4Q 2025 | Konsensus 4Q 2025 | 4Q 2024 | |
| Čisté úrokové výnosy | 2 027 | 2 007 | 1 938 | |
| Čisté poplatky a provize | 850 | 831 | 780 | |
| Ostatní provozní výnosy | 194 | 161 | 142 | |
| Provozní výnosy | 3 072 | 2 999 | 2 859 | |
| Provozní náklady | (1 515) | (1 523) | (1 470) | |
| Provozní zisk | 1 557 | 1 476 | 1 390 | |
| Náklady na riziko | (159) | (139) | (186) | |
| Čistý zisk | 944 | 821 | 609 | |
Výsledky za 4Q 2025
Čisté úrokové výnosy vzrostly díky vyššímu objemu úvěrového portfolia a nižším nákladům na depozita na 2 027 mil. EUR a byly tak nad naším očekáváním 1 995 mil. EUR.
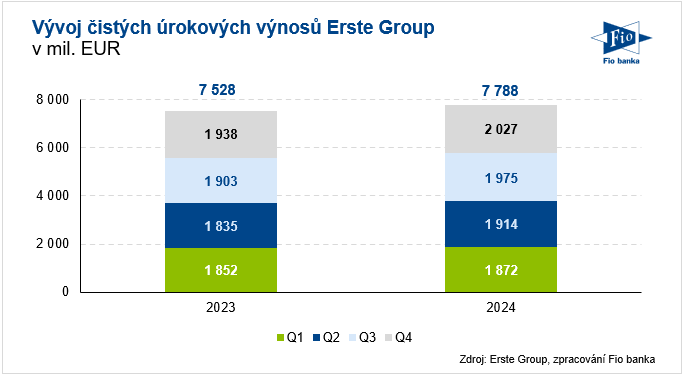
Vývoj čistých úrokových výnosů Erste Group
Výnosy z poplatků a provizí se meziročně zvýšily o 9 % na 850 mil. EUR především díky růstu poplatků ze správy majetku. Ostatní provozní výnosy byly 194 mil. EUR. Celkově provozní výnosy dosáhly hodnoty 3 072 mil. EUR, meziroční nárůst o 7 %, při tržním konsensu ve výši 2 999 mil. EUR.
Provozní náklady meziročně vzrostly o 3 % na 1 515 mil. EUR kvůli vyšším administrativním nákladům.
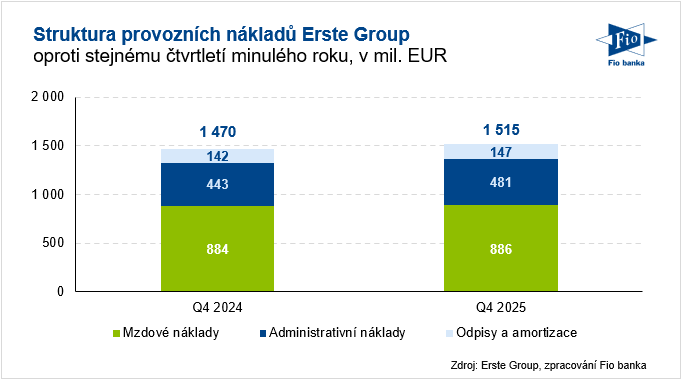
Provozní náklady Erste Group ve 4Q 2025
Na provozní úrovni Erste reportovala zisk 1 557 mil. EUR (meziročně + 12 %), při našem očekávání ve výši 1 434 mil. EUR.
Náklady na riziko dosáhly výše 159 mil. EUR.
Na úrovni čistého zisku Erste vykázala 944 mil. EUR, meziroční nárůst o 55 %, výrazně nad naším (781 mil. EUR) a tržním očekáváním (821 mil. EUR). Čistý zisk byl nicméně ovlivněn jednorázovými položkami ve výši 103 mil. EUR v ČR (rozpuštění právní rezervy a prodej budovy) a 41 mil. EUR v Rumunsku (rozpuštění právní rezervy).
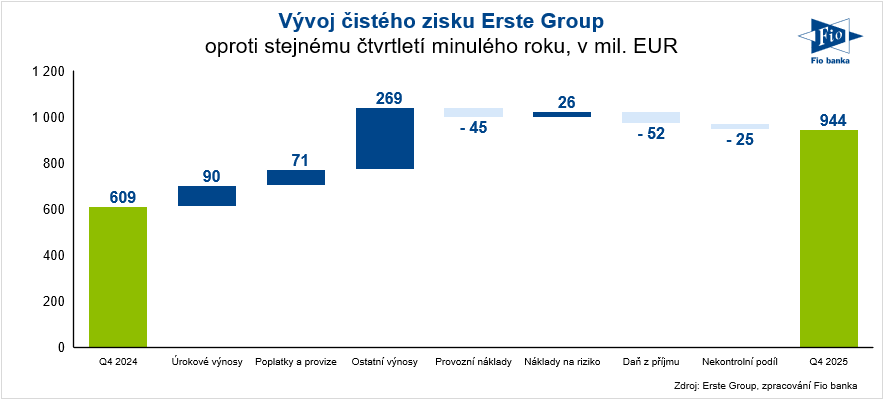
Čistý zisk Erste za 4Q 2025
Za celý rok 2025 tak Erste dosáhla čistého zisku 3,5 mld. EUR.
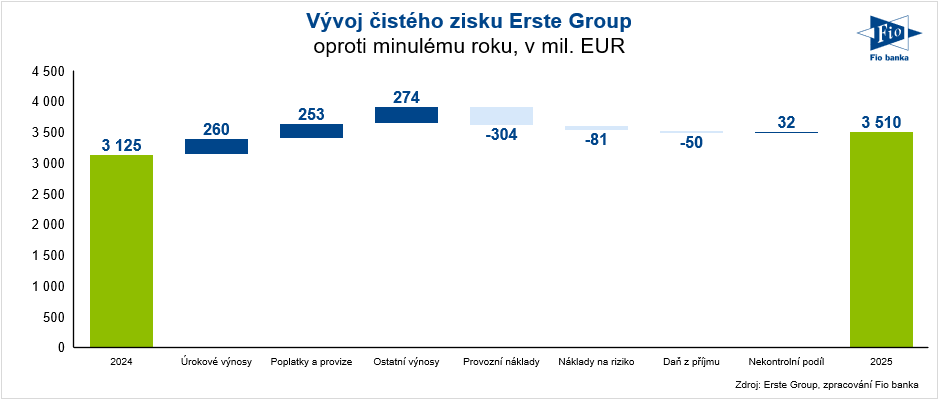
Čistý zisk Erste za rok 2025
Erste dále reportovala kapitálovou přiměřenost 24,8 %, meziroční růst úvěrového portfolia o 6,4 % a klientských vkladů o 4,7 %.
Akvizice Santander Bank Polska
Akvizice Santander Bank Polska (Erste Bank Polska) byla dokončena v lednu 2026.
Výhled na 2026
Management zveřejnil výhled na rok 2026. Očekává meziroční růst úvěrového portfolia o více než 5 % (více než 285 mld. EUR včetně Erste Bank Polska). Čisté úrokové výnosy by měly meziročně vzrůst o zhruba 5 % (více než 11 mld. EUR.). Výnosy z poplatků a provizí by měly vzrůst o více než 5 % (kolem 4 mld. EUR). EPS by mělo vzrůst o více než 20 %. Management navrhuje dividendu ve výši 0,75 EUR na akcii.
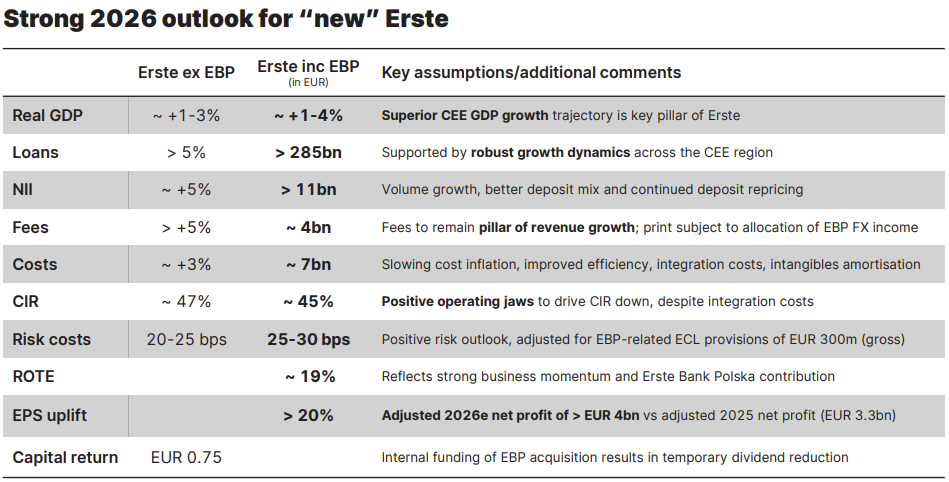
Výhled Erste Group na rok 2026, zdroj: Erste Group
Hodnocení výsledkového reportu
Erste dodala silné provozní výsledky, které předčily naše a tržní očekávání. Akvizice Santander Bank Polska byla úspěšně dokončena v lednu letošního roku. Potěšil nás výhled na letošní rok, především očekávání managementu ohledně růstu čistých úrokových výnosů a pokračující silné momentum u poplatků. Management také potvrdil již dříve avizovaný cíl očištěného čistého zisku ve výši minimálně 4 mld. EUR. Z celkového pohledu hodnotíme dnešní výsledkový report pozitivně.
Akcie Erste Group (BAAERBAG) včera uzavřely na pražské burze na 2 527 Kč, na burze RM-SYSTÉM na 2 554 Kč.
Zdroj: Erste Group
Karel Nedvěd, Fio banka, a.s.
Související odkazy
- Erste: Mediobanca snižuje cílovou cenu ze 150 EUR na 145 EUR se stávajícím doporučením „Outperform“
- Erste: Autonomous Research snižuje cílovou cenu ze 136,53 EUR na 133 EUR při stávajícím doporučením
- Erste: Kepler Cheuvreux zvyšuje cílovou cenu ze 140 EUR na 142,3 EUR při stávajícím doporučením
- Erste: Concorde snižuje cílovou cenu ze 137,8 EUR na 133,4 EUR a mění doporučení na „Buy“
- Erste: Barclays mírně zvyšuje cílovou cenu ze 136 EUR na 137 EUR se stávajícím doporučením
Nejnovější:
- Palantir ve 3Q překonal odhady a zvýšil výhled, trh ale znepokojuje naznačené zpomalení růstu ve 4Q
- Vývoj cen komodit: Stříbro (-3,5 %), měď (-2,92 %), zlato (-1,23 %)
- Vývoj měnových párů: EUR/CZK 24,34
- Apple reportoval výsledky, silné prodeje iPhonů zastínil tlak na marže a zpomalující růst služeb
- Karo Leather na konferenčním hovoru upřesnilo podmínky akvizice Kosmopell
- Vývoj cen komodit: Stříbro (-4,18 %), měď (-3,28 %), ropa (+1,69 %)
- Vývoj měnových párů: EUR/CZK 24,34
- Komerční banka oznámila rezignaci člena představenstva Miroslava Hiršla
- Frankfurtská burza v úvodu oslabuje, hospodářské výsledky zveřejnily společnosti Bayer a Zalando
- CTP: Deutsche Bank snižuje cílovou cenu akcií z 16 EUR na 15 EUR, doporučení ponechává na „Buy“


