Meta ve 3Q překonala očekávání, společnost zavádí novou třídu akcií bez hlasovacích práv
Americká společnost Meta Platforms, provozovatel sociálních sítí Facebook, Instagram a dalších, zveřejnila včera po uzavření trhu hospodářské výsledky za třetí kvartál roku 2026. Výnosy překonaly očekávání, ziskovost ale negativně ovlivnil náklad ve výši 9,89 mld. USD spojený s dohodou s generálními prokurátory amerických států. Společnost zúžila výhled kapitálových výdajů pro tento rok, zvýšila výhled celkových nákladů a oznámila zavedení nové třídy akcií bez hlasovacích práv (podobně jako to již od roku 2014 má Google, resp. Alphabet). Analytici hodnotili výsledky kladně a vyzdvihli silný start AI agenta Muse.
| Výsledky společnosti Meta Platforms (META) za 3Q 2026 | |||
|---|---|---|---|
| 3Q 2026 | Konsensus 3Q 2026 | 3Q 2025 | |
| Výnosy (mld. USD) | 64,60 | 63,33 | 51,24 |
| Čistý zisk (mld. USD) | 9,86* | -- | 2,71** |
| Zisk na akcii (EPS, USD/akcie) | 3,83* | 3,57 | 1,05** |
*Čistý zisk negativně ovlivnil náklad ve výši 9,89 mld. USD spojený se srpnovou dohodou s generálními prokurátory amerických států o urovnání sporů týkajících se duševního zdraví dospívajících a sociálních sítí. Bez tohoto nákladu (po zohlednění daňového efektu) by čistý zisk dosáhl 19,05 mld. USD a zisk na akcii 7,40 USD.
**Čistý zisk za 3Q 2025 negativně ovlivnil jednorázový nehotovostní náklad na daň z příjmu ve výši 15,93 mld. USD v souvislosti se zavedením zákona „One Big Beautiful Bill Act“.
Výsledky za 3Q
Výnosy meziročně vzrostly o 26 % na 64,60 mld. USD. Z toho výnosy z reklamy činily 63,06 mld. USD, což představuje rovněž meziroční růst o 26 % a překonání tržního očekávání ve výši 61,85 mld. USD. Ostatní výnosy meziročně vzrostly o 59 % na 1,10 mld. USD podle očekávání.
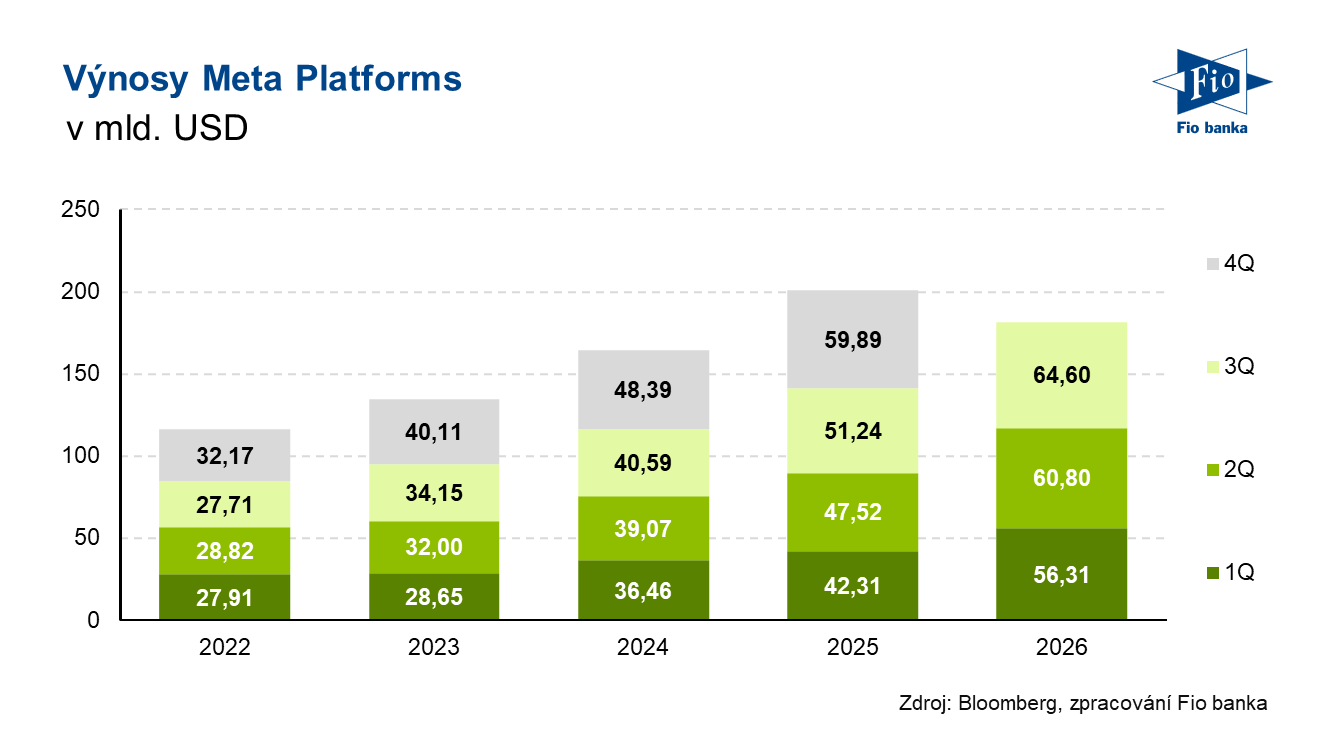
Výnosy segmentu Family of Apps (sociální sítě Facebook, Instagram, Threads a aplikace Messenger a WhatsApp) vzrostly meziročně o 26 % na 64,16 mld. USD a překonaly očekávání nastavené na 62,75 mld. USD. Provozní zisk tohoto segmentu meziročně klesl o 31 % na 17,12 mld. USD, konsensus činil 23,3 mld. USD.
Výnosy segmentu Reality Labs (hardware, software a obsah spojený s virtuální, smíšenou a rozšířenou realitou) meziročně klesly o 5,7 % na 443 mil. USD, přičemž očekávání činilo 517,7 mil. USD. Provozní ztráta tohoto segmentu klesla na 4,13 mld. USD oproti ztrátě 4,43 mld. USD před rokem a byla nižší než očekávaná ztráta ve výši 5,13 mld. USD.
Celkové náklady meziročně vzrostly o 68 % na 51,61 mld. USD, včetně zmíněného nákladu ve výši 9,89 mld. USD. Celkový provozní zisk společnosti meziročně klesl o 37 % na 12,99 mld. USD, trh očekával 20,85 mld. USD. Bez nákladu spojeného s dohodou by provozní zisk dosáhl 22,88 mld. USD.
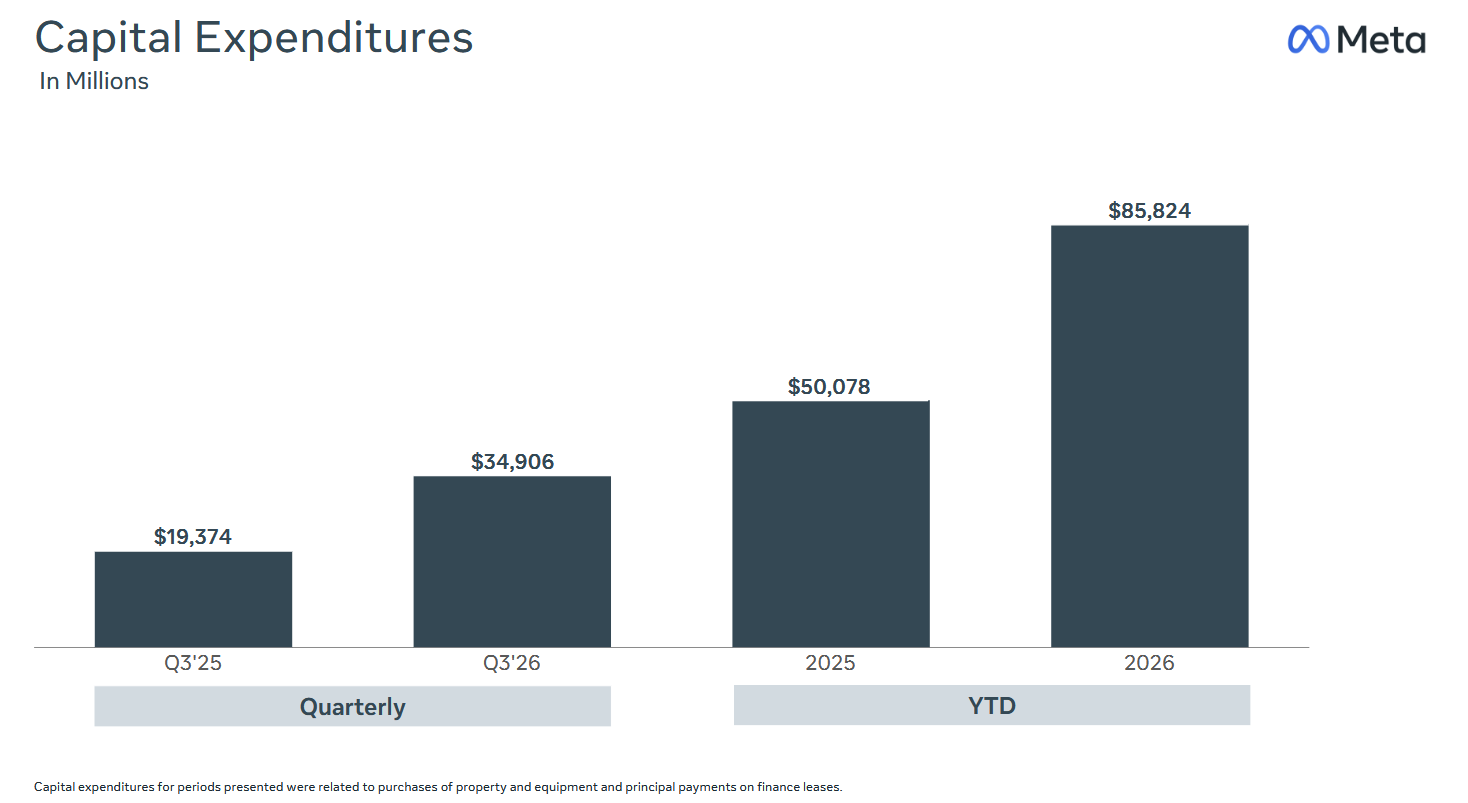
Kapitálové výdaje dosáhly ve třetím kvartále 34,91 mld. USD oproti 19,37 mld. USD před rokem. Za prvních devět měsíců roku činily 85,82 mld. USD. Volný hotovostní tok byl ve 3Q záporný ve výši 2,12 mld. USD oproti kladným 10,63 mld. USD před rokem.
Počet zobrazených reklam meziročně vzrostl o 10 %, pod očekáváním 12,3 %. Průměrná cena za reklamu meziročně vzrostla o 14 % při očekávání +11,2 %.
Průměrný denní počet uživatelů služeb ze skupiny Family of Apps dosáhl 3,64 mld., což představuje meziroční růst o 2,8 %, očekávání bylo nastaveno na 3,66 mld.
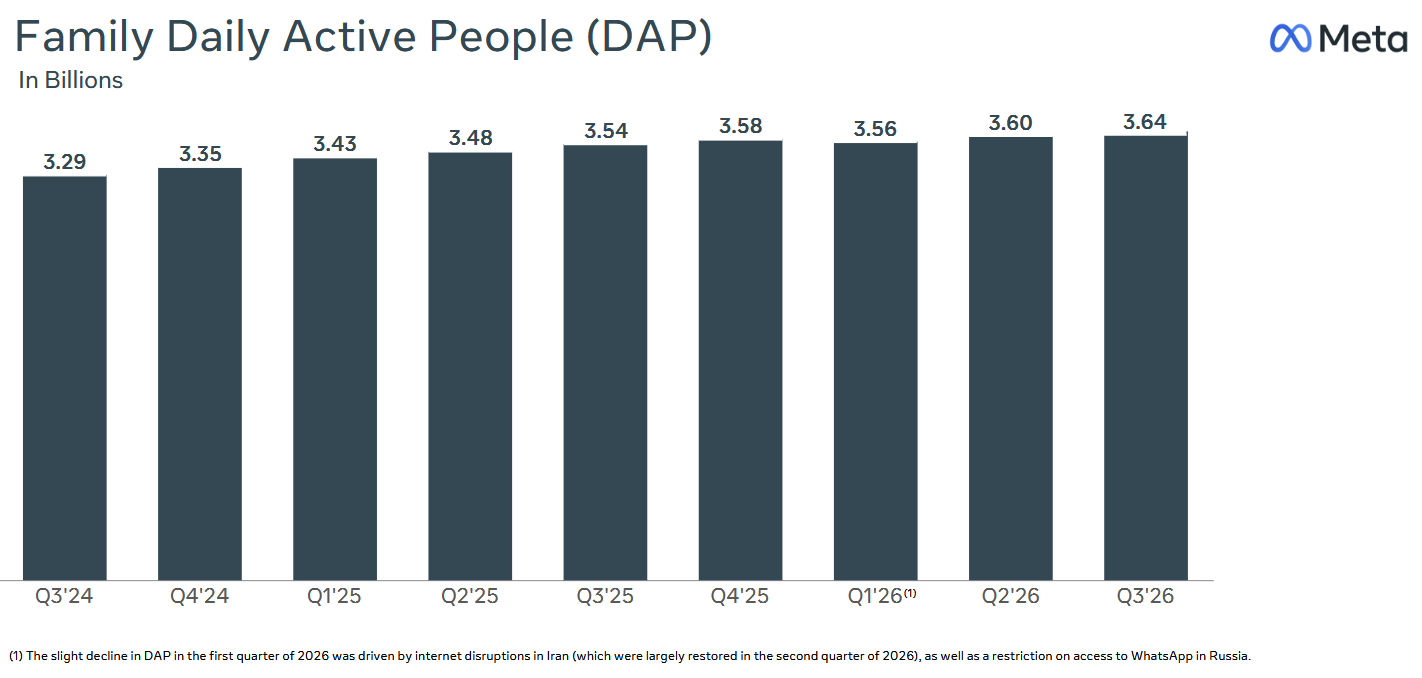
Průměrný denní počet uživatelů služeb ze skupiny Family of Apps, zdroj: Meta Platforms
Počet zaměstnanců ke konci září činil 66 775, meziročně o 15 % méně.
Výhled
Ve 4Q očekává Meta výnosy v rozmezí 73 až 76 mld. USD. Wall Street predikovala 73,57 mld. USD. Výhled počítá s negativním dopadem měnových kurzů na meziroční růst výnosů ve výši přibližně 1 %.
V celém roce Meta očekává celkové náklady v rozmezí 175 až 179 mld. USD, přičemž dříve společnost projektovala 165 až 169 mld. USD. Očekávalo se 170,51 mld. USD. Zvýšení výhledu zohledňuje náklad ve výši 9,89 mld. USD spojený se soudními spory. Bez tohoto nákladu společnost nadále očekává, že provozní zisk za rok 2026 překoná loňskou úroveň.
Kapitálové výdaje by měly být v rozmezí 135 až 145 mld. USD. Meta dříve avizovala 130 až 145 mld. USD. Trh predikoval 139,87 mld. USD.
Ztráta segmentu Reality Labs by letos měla dosáhnout 18 až 19 mld. USD a v příštím roce se snížit zhruba na 15 mld. USD, jak společnost přesouvá investice k dalším prioritám, a to především k AI.
Nová třída akcií bez hlasovacích práv
Představenstvo schválilo vytvoření nové třídy veřejně obchodovaných akcií třídy C bez hlasovacích práv s účinností od 19. ledna 2027. Akcionáři obdrží jednorázovou akciovou dividendu ve formě jedné akcie třídy C za každou akcii třídy A a B. Po výplatě dividendy by tržní cena akcií třídy A měla odrážet efekt akciového rozštěpení 2:1, přičemž hlasovací síla akcionářů se nezmění. Podobný krok učinila společnost Google již v roce 2014.
Nové akcie mají sloužit k získávání kapitálu, odměňování zaměstnanců, případným akvizicím a dalším obecným korporátním účelům. Mají zároveň zajistit, že zakladatel a generální ředitel Mark Zuckerberg bude společnost i nadále vést. Akcie třídy C mají být kótovány na burze Nasdaq.
Komentář Marka Zuckerberga
„V tomto kvartálu jsme dosáhli zásadních milníků na cestě k poskytování osobní superinteligence pro každého, včetně spuštění Muse a Muse Wonder, našeho prvního frontier modelu,“ uvedl zakladatel a generální ředitel Mark Zuckerberg. „Naše investice se vyplácejí, hlavní byznys je silný a ve všech oblastech vidíme rychlé tempo,“ dodal.
Během konferenčního hovoru Zuckerberg uvedl, že AI agenta Muse využilo za prvních šest týdnů v USA a Kanadě více než 10 mil. lidí. „Teď, když je zřejmé, že Muse odpovídá poptávce na trhu, vstupujeme do nové, více provozní fáze, která se zaměřuje na jeho rozšiřování.“
Pohled analytiků
Analytici z Morgan Stanley uvedli, že hlavní byznys Mety má před sebou dlouhý prostor pro růst, Muse se rozbíhá a společnost má plán, jak jej díky zlepšující se efektivitě výpočetního výkonu ziskově škálovat. Čas strávený na Facebooku a Instagramu podle nich meziročně vzrostl dvouciferným tempem.
Podle analytiků JPMorgan vykázala Meta solidní výsledky za 3Q s pozitivním překvapením ve výnosech, provozním zisku i zisku. Poznamenávají, že Muse má silný start, když se registrovalo 10 mil. lidí v USA a Kanadě.
Analytici z Evercore ISI označili výsledky za fundamentálně velmi solidní a uvedli, že Meta zůstává zdaleka nejrychleji rostoucí reklamní platformou svého rozsahu v internetovém sektoru.
Analytici z Truist Securities poznamenali, že silné výsledky táhla monetizace reklamy podpořená zlepšeními v AI. Zároveň upozornili, že návratnost investic do AI bude podle společnosti trvat déle a Meta bude i nadále agresivně investovat.
Analytici z Vital Knowledge uvedli, že hlavní reklamní byznys si nadále vede dobře. Lepší než očekávaný volný hotovostní tok podle nich souvisí jen s načasováním kapitálových výdajů a posunutí spodní hranice jejich výhledu ukazuje, že společnost výdaje neomezuje.
Akcie Meta
Akcie Meta Platforms (META) v předburzovní fázi obchodování oslabují o 1,35 % na 688,07 USD. Akcie se pod tickerem BAAFB obchodují také v korunách na RM-SYSTÉMu za 14 594 Kč.
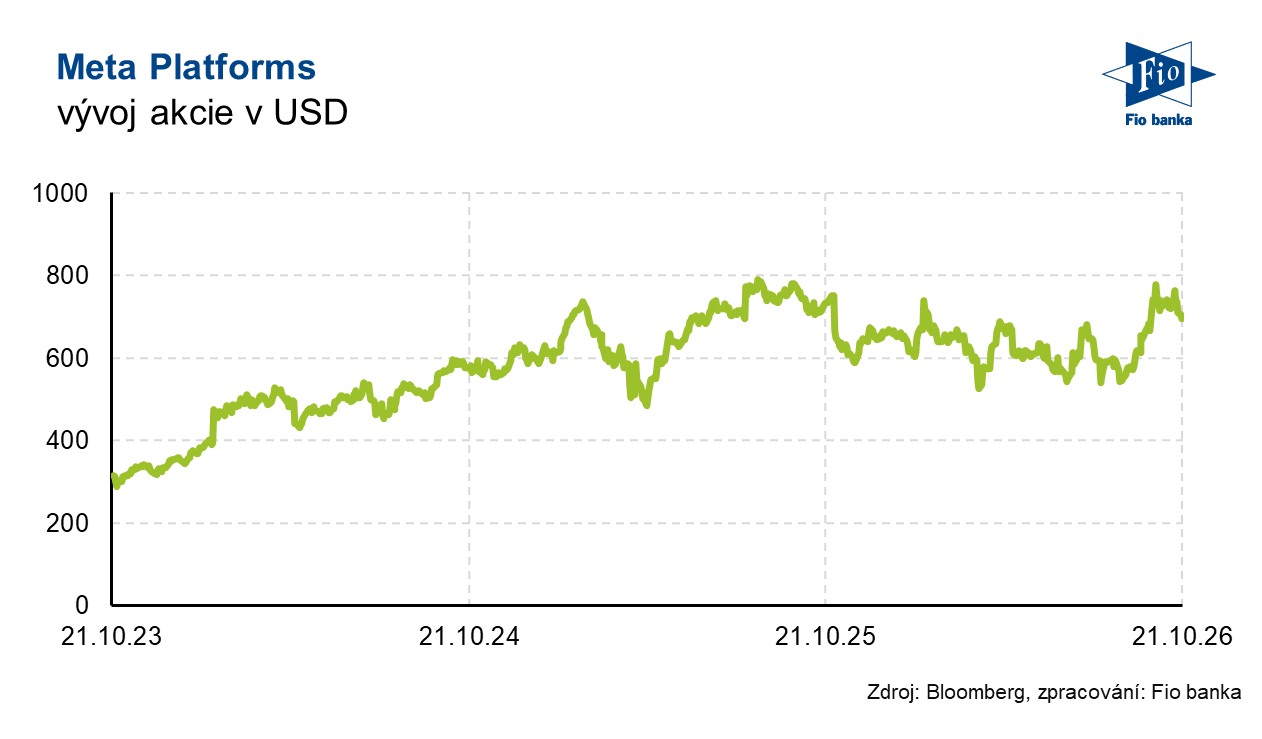
| Akcie Meta Platforms (META) před výsledky na 697,52 USD | |||
|---|---|---|---|
| Ukazatel | Ukazatel | ||
| Kapitalizace (mld. USD) | 1783,0 | P/E | 20,7 |
| Vývoj za letošní rok (%) | +5,7 | Očekávané P/E | 21,2 |
| 52týdenní minimum (USD) | 520,3 | Prům. cílová cena (USD) | 833,7 |
| 52týdenní maximum (USD) | 779,8 | Dividendový výnos (%) | 0,3 |
Zdroj: Meta Platforms, Bloomberg
Michal Bárta, Fio banka, a.s.
Související odkazy
Nejnovější:
- Frankfurtská burza klesá, konsorcium vedené EQT se dohodlo na koupi QIAGENu za zhruba 9,6 mld. EUR
- Pražská burza se obchoduje v červených číslech
- Meta ve 3Q překonala očekávání, společnost zavádí novou třídu akcií bez hlasovacích práv
- SAP ve 3Q překonal očekávání v cloudovém backlogu, vedení je ale opatrnější ke 4Q a roku 2027
- ČNB snižuje Monetě kapitálový požadavek SREP na 9,8 %
- Doosan Power Systems prodal 5,42 mil. akcií Doosan Škoda Power za 405 Kč za kus
- Erste: Trigon Dom Maklerski zvyšuje cílovou cenu na 128,6 EUR při novém doporučení „Buy“
- ČEZ: Trigon Dom Maklerski zvyšuje cílovou cenu na 1 385,2 Kč a potvrzuje doporučení „Hold“
- Moneta: Trigon Dom Maklerski zvyšuje cílovou cenu na 193 Kč při novém doporučení „Hold“
- CSG: Trigon Dom Maklerski snížil cílovou cenu na 22 EUR při stálém doporučení na stupni „Buy“


